Siparişe dayalı Ar-Ge ve yazılım projelerinde sözleşme, vergi uygulamasına esas alınan başlıca belgelerdendir. Hak sahipliği, teslimin kapsamı, bedelin hangi unsurlardan oluştuğu ve tarafların yükümlülükleri sözleşme üzerinden belirlenir. Bu hükümlerin projenin fiili yürütülme biçimini karşılaması, istisna uygulamasının dayanakları açısından önem taşır.
Sözleşmede açıklığa kavuşturulması gereken ilk konu, proje sonucunda doğacak gayrimaddi hakların kime ait olacağıdır. Kurumlar Vergisi Genel Tebliği’nin 5.12.2.10.1 bölümünde, sipariş üzerine yapılan ve bütün gayrimaddi hakları sözleşme uyarınca siparişi verene ait olan projelere özel olarak yer verilmiştir. Projenin bu kapsamda değerlendirilmesinde; teslim konusu, hak sahipliği ve tarafların yükümlülüklerine ilişkin hükümler belirleyicidir.
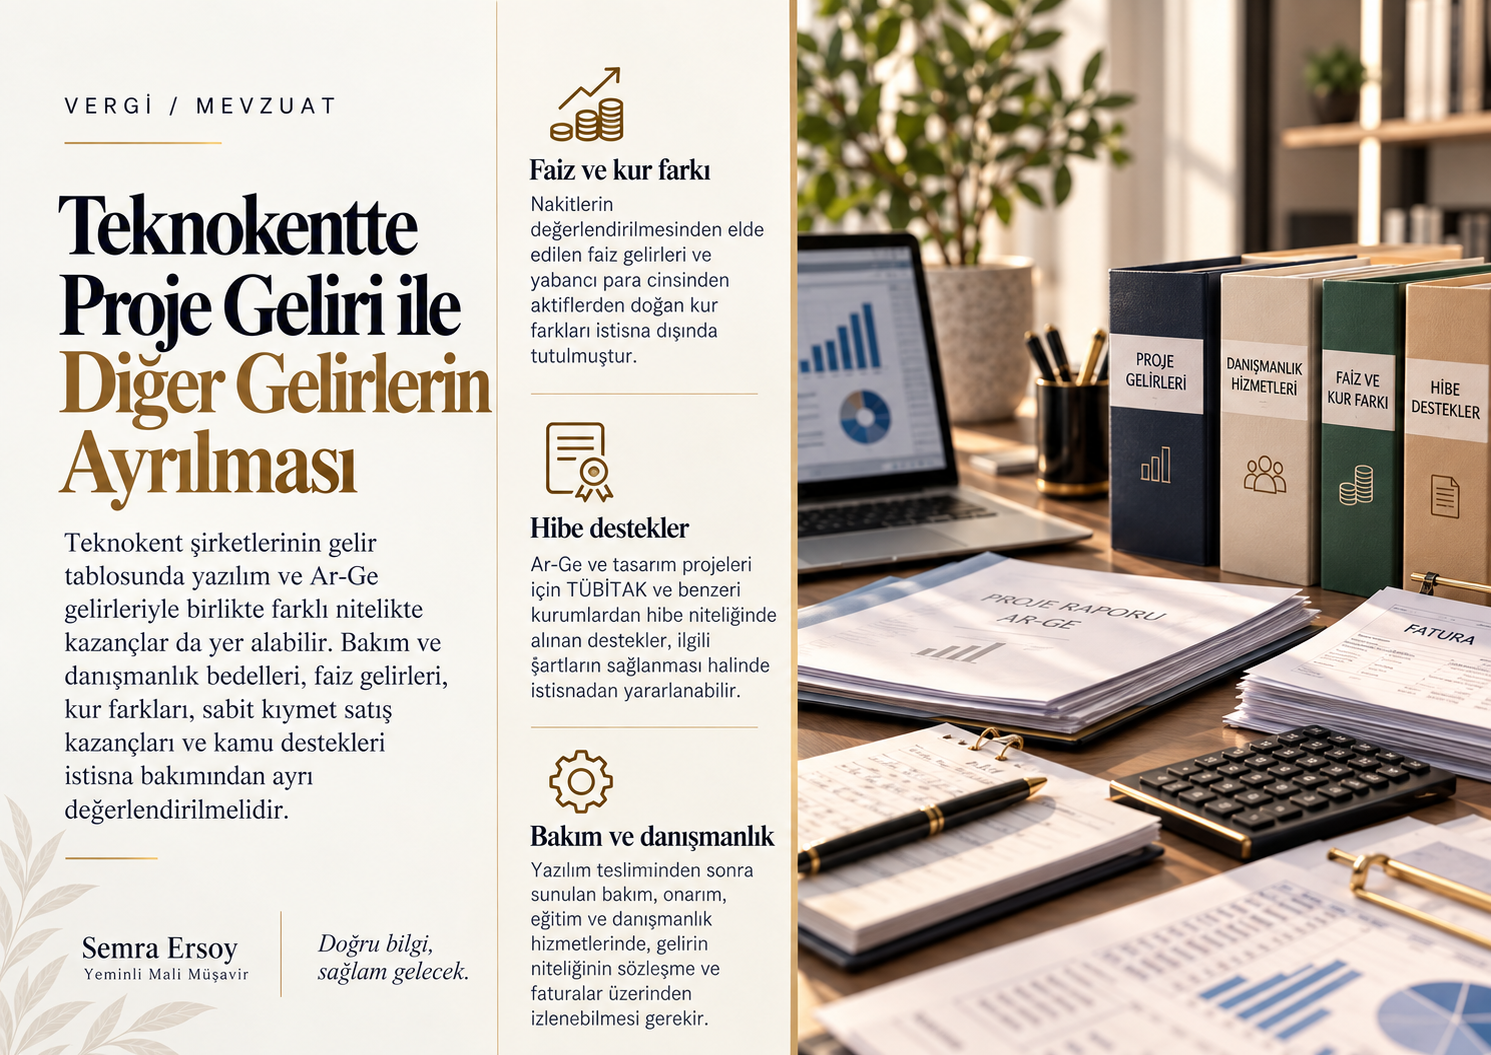
Satış bedelinin bileşenleri de sözleşmede açıkça düzenlenmelidir. Yazılımın tesliminden sonra bakım, onarım, eğitim veya danışmanlık hizmetleri verilecekse, bu hizmetlere ait bedellerin yazılım ya da lisans bedelinden ayrılabilmesi gerekir. Sözleşme ile faturalama düzeninin bu ayrımı desteklememesi, toplam bedelin ne kadarının istisna kapsamındaki faaliyete ait olduğunun sonradan belirlenmesini güçleştirir.
Proje takvimi ile teslim ve faturalama süreci arasındaki uyum da ayrıca değerlendirilmelidir. Örneğin teknokente 24 aylık olarak sunulan bir projenin altıncı ayda tamamlandığı kabul edilerek tüm proje bedelinin istisnaya konu edilmesi halinde, başlangıçtaki plan ile fiili durum arasındaki farkın açıklanabilmesi gerekir. Proje süresi, teknik çıktılar, teslim belgeleri, faturalar ve muhasebe kayıtları birlikte değerlendirildiğinde, işlemin gelişimini tutarlı biçimde ortaya koymalıdır.