Faiz, kur farkı, sabit kıymet satış kazançları, kamu hibeleri ve proje sonrası hizmetlerin vergisel niteliği
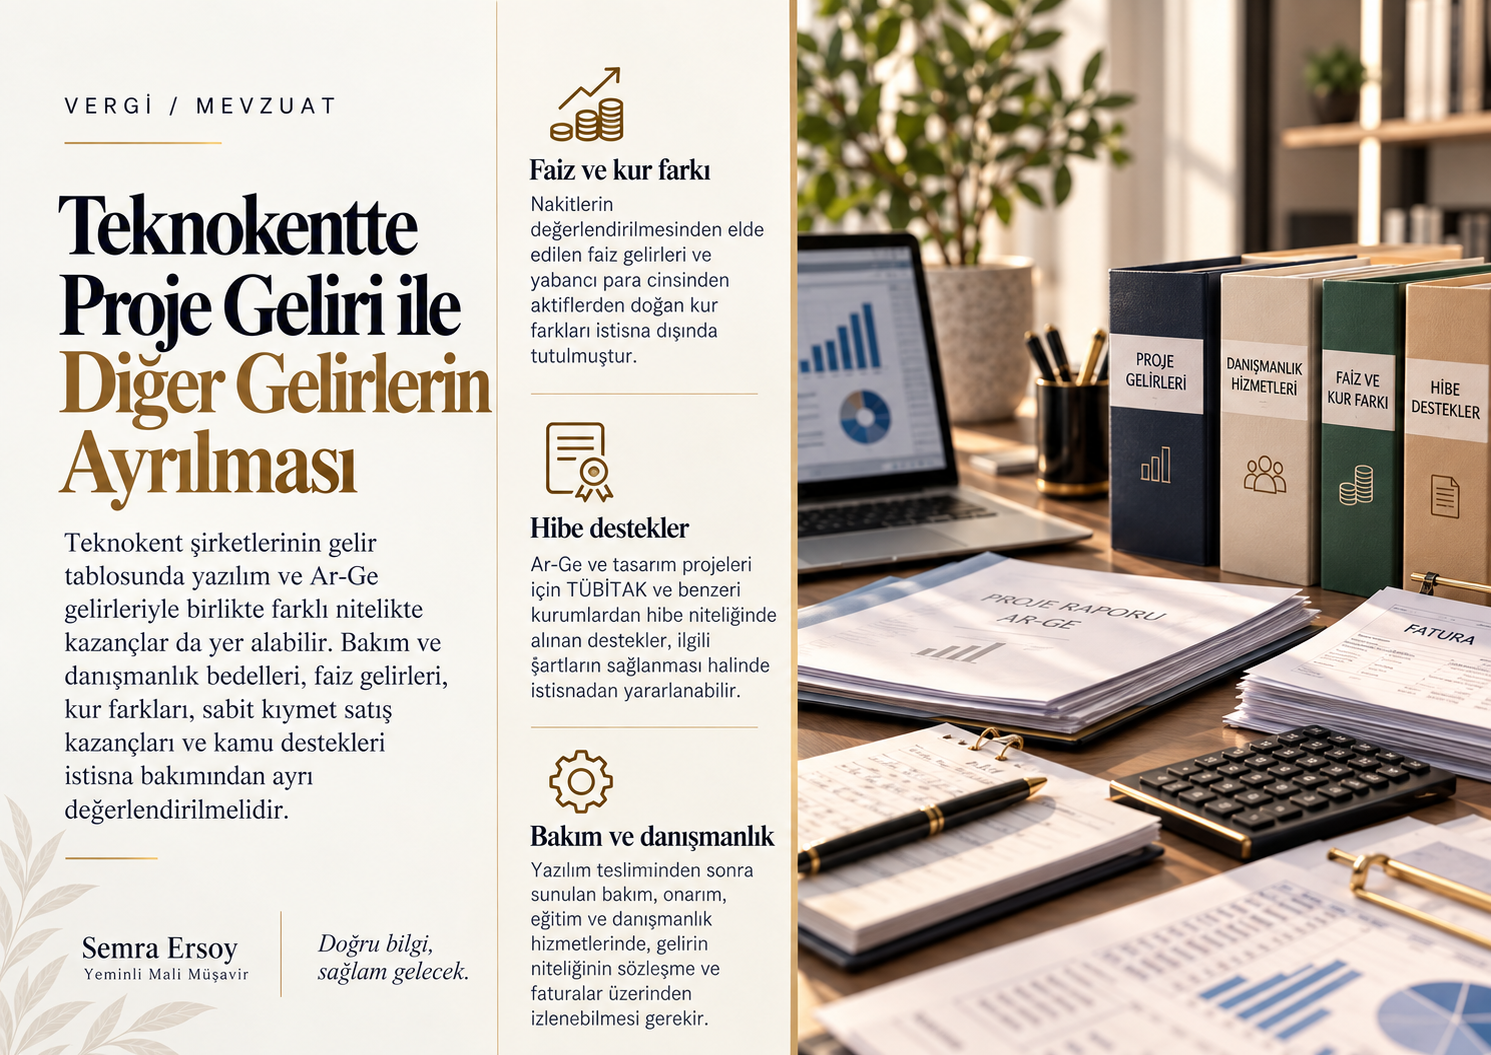
Teknokent şirketlerinin gelir tablosunda yazılım ve Ar-Ge gelirleriyle birlikte farklı nitelikte kazançlar da yer alabilir. Bakım ve danışmanlık bedelleri, faiz gelirleri, kur farkları, sabit kıymet satış kazançları ve kamu destekleri aynı hesap döneminde ortaya çıksa da kurumlar vergisi istisnası bakımından ayrı değerlendirilmelidir. Bu değerlendirmede gelirin kaynağı, elde edilmesine neden olan faaliyet ve projeyle ilişkisi esas alınır.
1 Seri No.lu Kurumlar Vergisi Genel Tebliği’nin 5.12.2.4 bölümünde; nakitlerin değerlendirilmesinden elde edilen faiz gelirleri, yabancı para cinsinden aktiflerden doğan kur farkları ve iktisadi kıymetlerin elden çıkarılmasından elde edilen gelirler istisna dışında tutulmuştur. İstisnadan yararlanan Ar-Ge ve tasarım projeleri için TÜBİTAK ve benzeri kurumlardan hibe niteliğinde alınan destekler ise kurum kazancına dahil edilir ve ilgili şartların sağlanması halinde istisnadan yararlanabilir.
Yazılım tesliminden sonra sunulan bakım, onarım, eğitim ve danışmanlık hizmetlerinde, gelirin niteliğinin sözleşme ve faturalar üzerinden izlenebilmesi gerekir. Yazılım veya lisans bedeliyle devam eden hizmetlerin tek bir bedel altında toplanması, istisna kapsamındaki kazancın belirlenmesini güçleştirir. Ayrımın teklif, sözleşme ve faturalarda başlangıçtan itibaren yapılması, hesaplamanın belgeye dayandırılmasını sağlar.
Gelirin muhasebede hangi hesap adı altında izlendiği, vergisel niteliğini tek başına belirlemez. Esas olan, yapılan işin ve elde edilen bedelin ekonomik ve hukuki mahiyetidir. Muhasebe kaydı ile işlemin dayanağı olan belgelerin bu niteliği tutarlı biçimde yansıtması gerekir.